Autore
Jonathan Hobbs, CFA
Data
05 Nov 2026
Categoria
Market Insights
Aggiornamento della strategia IncomeShares: cosa cambia e perché
Il tuo capitale è a rischio se investi. Potresti perdere l’intero investimento. Consulta l’avviso completo sui rischi qui.
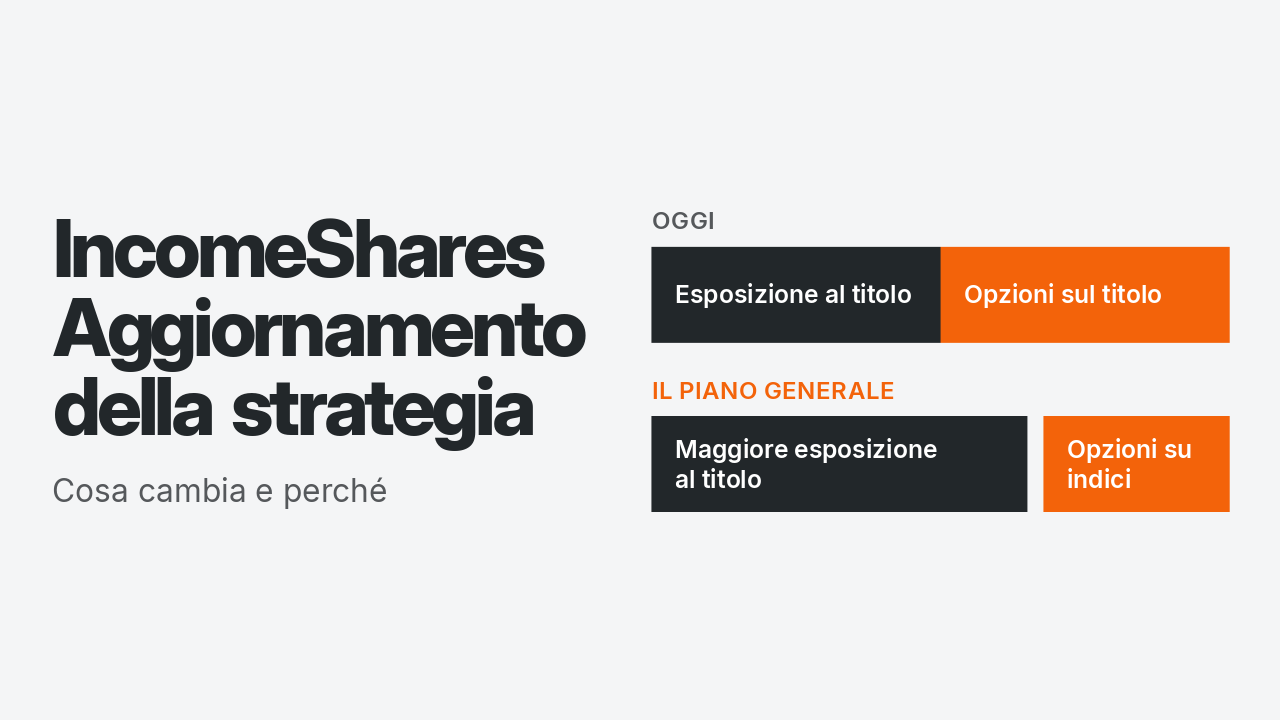
Questo aggiornamento della strategia IncomeShares spiega cosa stiamo cambiando nei nostri ETP (Exchange Traded Products) che vendono opzioni put, e le motivazioni di questo cambiamento. Il 29 ottobre abbiamo pubblicato un avviso che consente ai nostri ETP di vendere anche opzioni su indici azionari. L’obiettivo è aiutare ciascun ETP a catturare una parte maggiore del rialzo del proprio sottostante, continuando a pagare un reddito mensile. In questo articolo spieghiamo cosa cambia, perché lo facciamo proprio ora e cosa significa per gli investitori.
Cosa cambia con l’aggiornamento della strategia IncomeShares
La maggior parte dei nostri ETP detiene un singolo titolo e vende opzioni put su di esso. Da agosto 2025 utilizzano una strategia cash-secured put plus equity (put garantita da liquidità + azioni). Il nostro Tesla Options ETP, ad esempio, deteneva azioni Tesla per circa il 25% della propria esposizione. Il restante 75% era ottenuto vendendo opzioni put su Tesla (una put garantita da liquidità). Gli acquirenti delle opzioni pagano anticipatamente un corrispettivo, chiamato premio, che contribuisce al reddito che puntiamo a distribuire.
A fine ottobre abbiamo portato l’esposizione diretta dei nostri ETP che vendono opzioni put a circa il 50%. Il resto era costituito da opzioni put. È stato un primo passo per catturare una parte maggiore del rialzo di ciascun asset, mentre preparavamo le modifiche più importanti descritte di seguito.
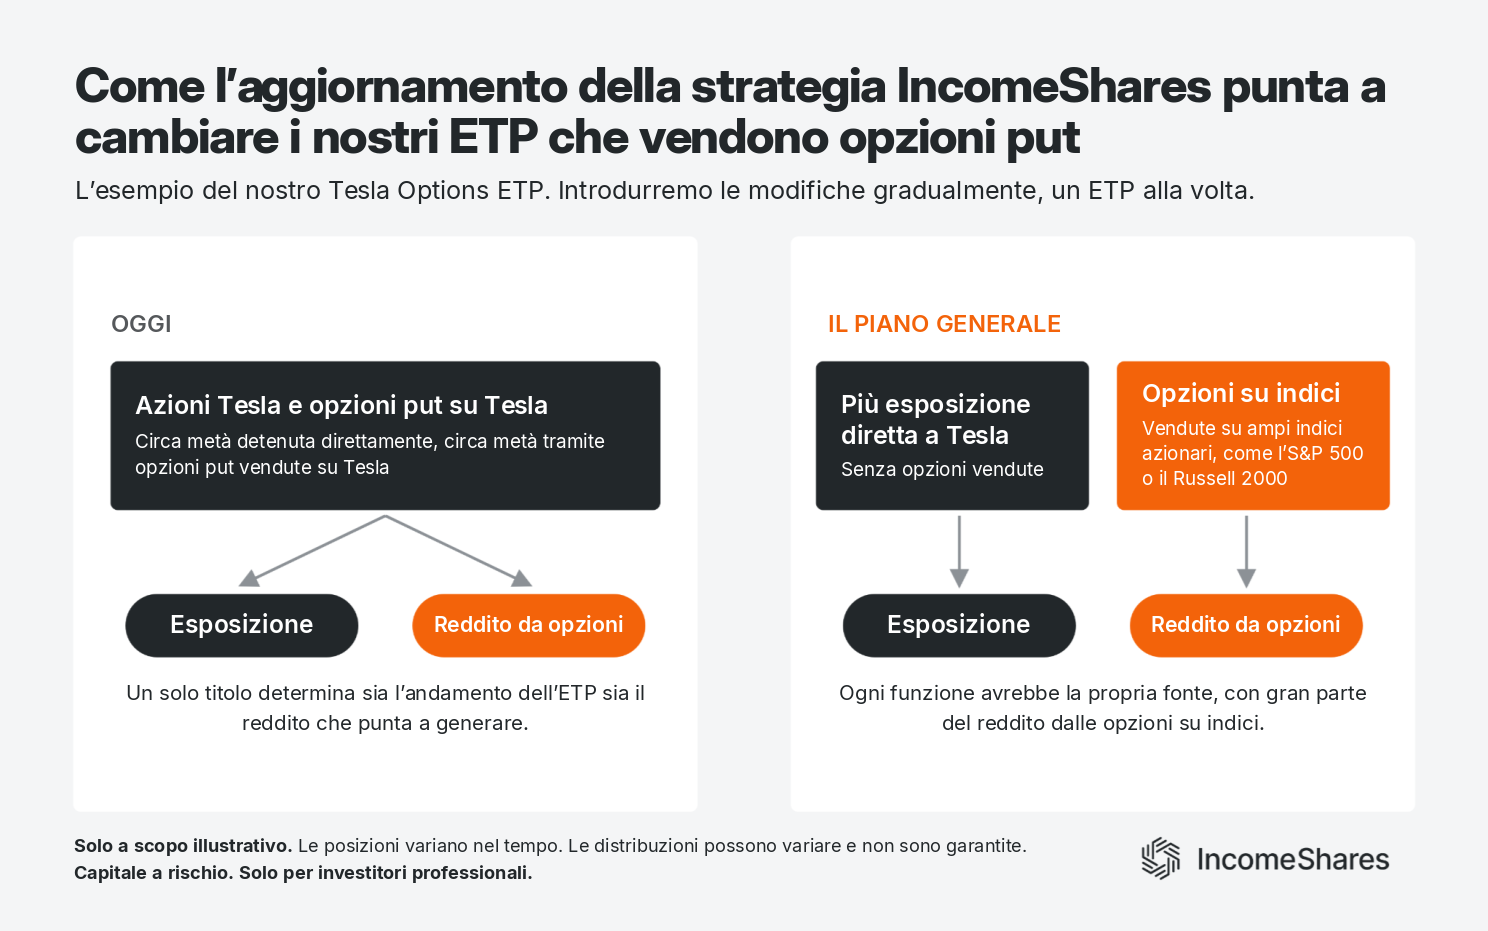
Il piano generale è andare oltre, un ETP alla volta. Ogni ETP avrebbe una maggiore esposizione diretta al proprio sottostante, senza opzioni vendute su tale esposizione. La maggior parte del reddito da opzioni proverrebbe quindi da opzioni su indici azionari, come l’S&P 500 e il Russell 2000. L’immagine seguente mostra la differenza.
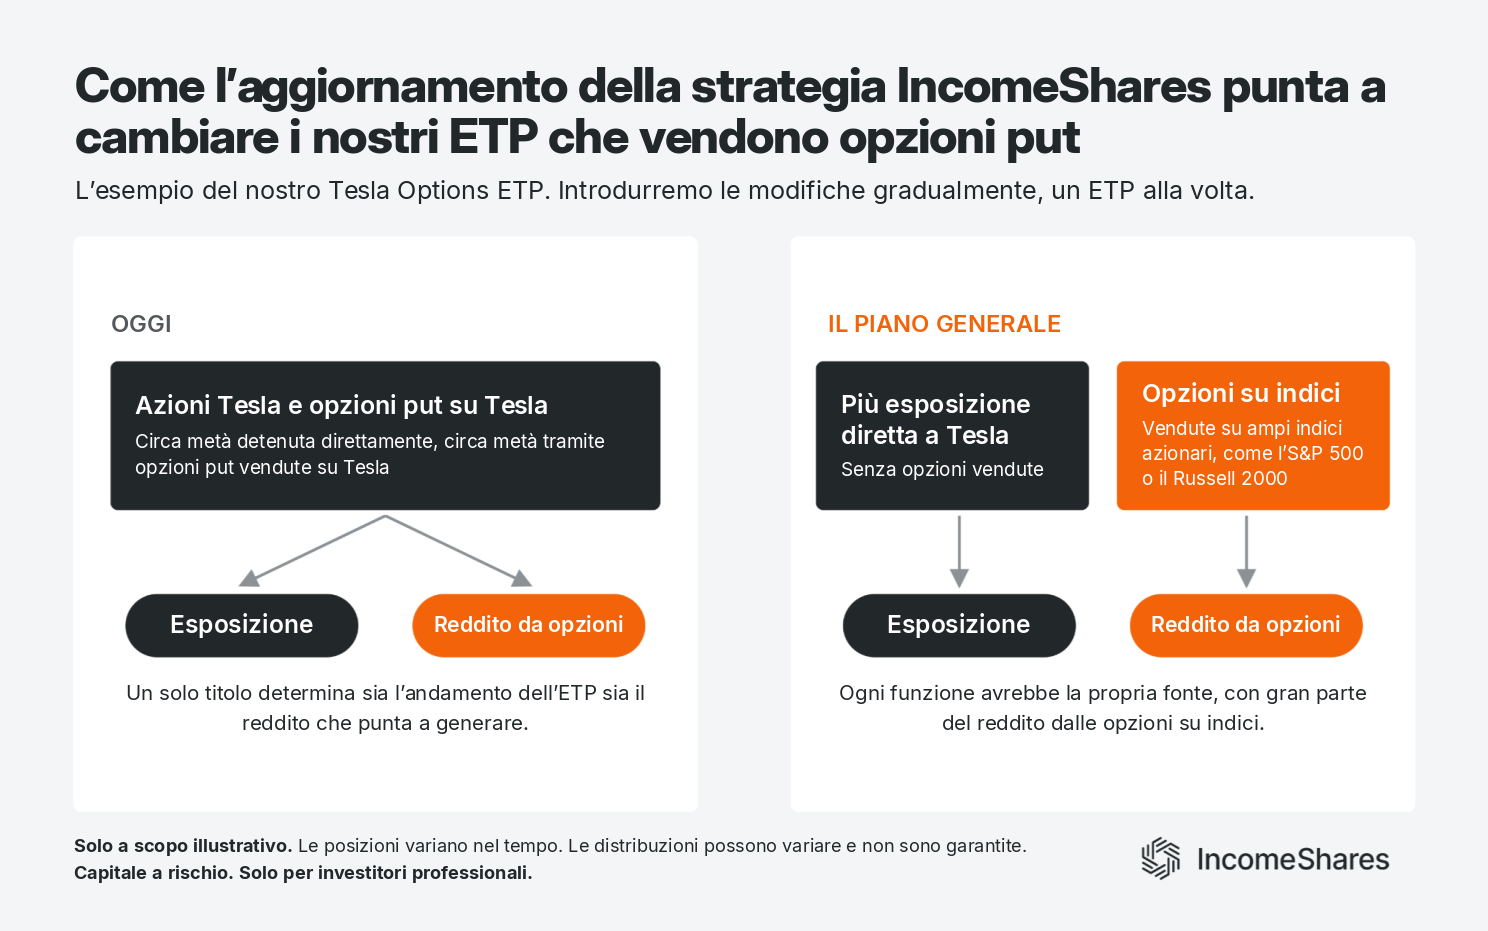
L’S&P 500 comprende circa 500 società e il Russell 2000 circa 2.000. Le opzioni su questi indici possono quindi contribuire a diversificare il rischio alla base del reddito, anziché legarlo a un solo titolo. Queste opzioni aggiungono anche una certa esposizione all’indice, quindi l’ETP può perdere denaro su di esse se l’indice scende. Ma un indice e un singolo titolo non si muovono di pari passo: Tesla può salire mentre l’S&P 500 scende. Insieme, l’esposizione diretta e le opzioni su indici puntano a offrire a ciascun ETP un’esposizione più vicina all’andamento del proprio sottostante. E continuiamo a puntare a pagare un reddito mensile.
I nostri ETP su S&P 500 e Nasdaq 100 funzionano allo stesso modo, ma su un indice anziché su un singolo titolo. Secondo il piano generale, ciascuno deterrebbe una maggiore esposizione diretta al proprio indice. Parte di questa esposizione potrebbe essere ottenuta tramite futures, cioè contratti per acquistare l’indice a un prezzo prestabilito in una data prestabilita. I futures consentono all’ETP di mantenere in liquidità una quota maggiore del capitale. La maggior parte del reddito da opzioni proverrebbe quindi da opzioni su un indice diverso, come il Russell 2000. Anche due indici non si muovono di pari passo, quindi questo approccio può comunque contribuire a diversificare il rischio alla base del reddito.
Perché stiamo apportando queste modifiche
Nel nostro sondaggio di ottobre tra gli investitori, l’80% ha dichiarato che accetterebbe un reddito leggermente inferiore in cambio di una parte maggiore del rialzo del sottostante. Il 78% desidera un ETP che si muova più o meno in linea con il proprio sottostante. Avevamo già iniziato a lavorare a queste modifiche prima del sondaggio, ma i risultati hanno sostanzialmente confermato ciò che gli investitori ci avevano già detto.
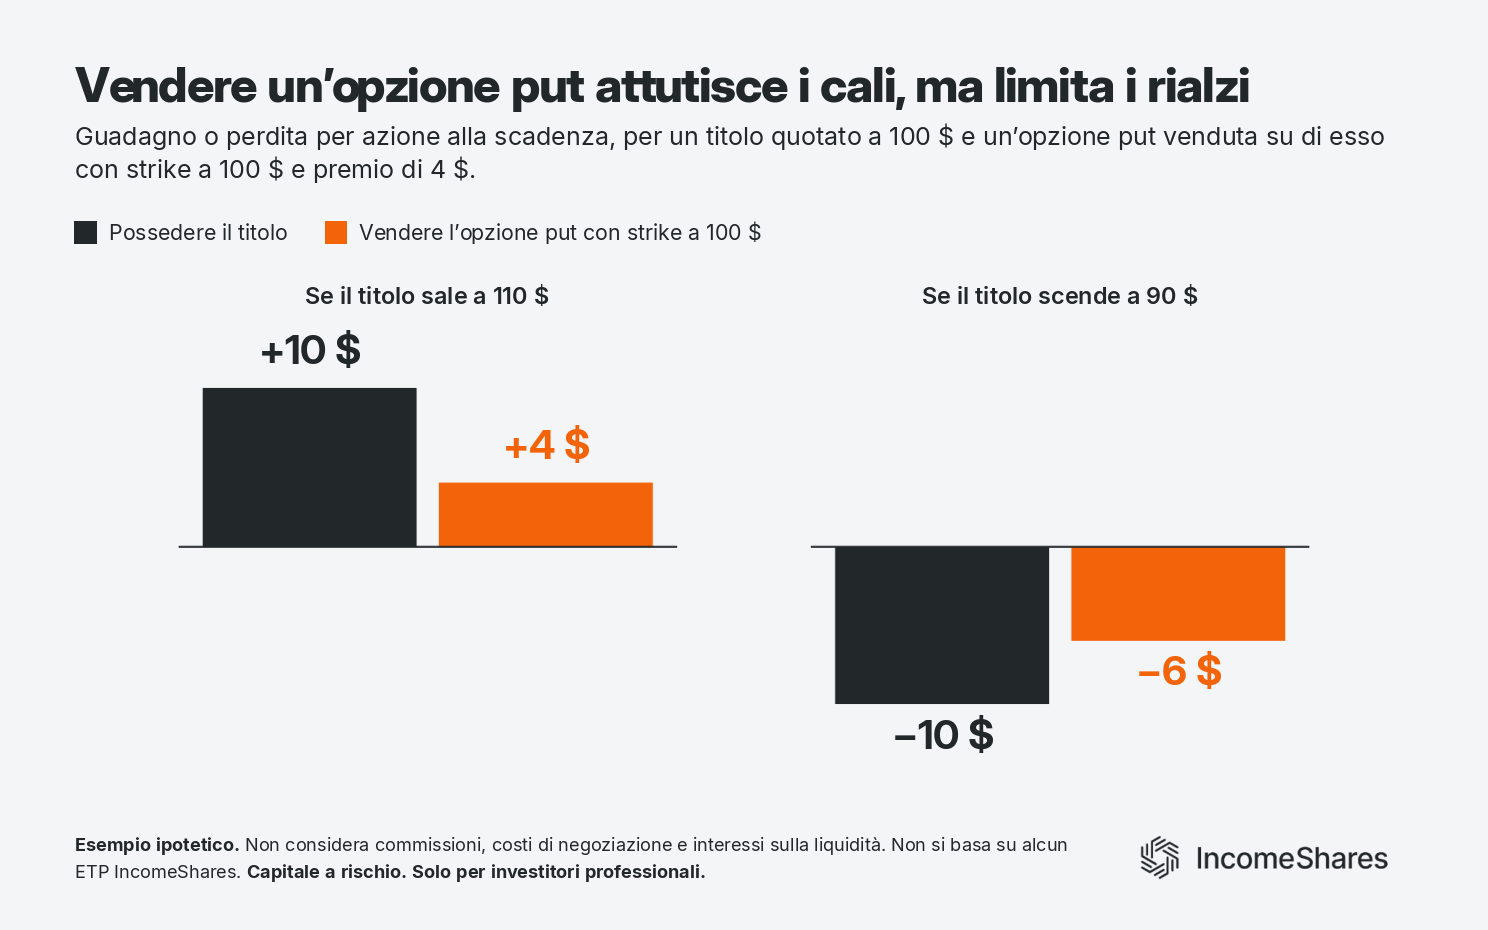
Un ETP a reddito da opzioni può restare indietro rispetto al proprio sottostante durante un rialzo, per il modo in cui funziona la vendita di opzioni put. Chi vende un’opzione put non possiede il titolo: si impegna ad acquistarlo a un prezzo prestabilito (il prezzo di esercizio, o strike) se l’acquirente decide di venderlo. Assorbe quindi la maggior parte di un eventuale calo del titolo, mentre in caso di rialzo il suo guadagno è limitato al premio. Supponiamo che un titolo quoti 100 dollari e che si venda su di esso un’opzione put con strike a 100 dollari. L’acquirente paga anticipatamente un premio di 4 dollari per questo diritto.
Se il titolo sale a 110 dollari: l’acquirente non ha interesse a venderlo a 100 dollari, quindi l’opzione scade senza valore. Si incassa il premio di 4 dollari, mentre il titolo ha guadagnato 10 dollari.
Se il titolo scende a 90 dollari: si è obbligati ad acquistarlo a 100 dollari. È una perdita di 10 dollari, ovvero 6 dollari al netto del premio, mentre il titolo ha perso 10 dollari.
Il premio ha quindi attutito parte del calo, ma si è persa la maggior parte del rialzo. Il grafico seguente mostra entrambi gli scenari. Per questo i nostri ETP che vendono opzioni put detengono anche azioni, che possono catturare il rialzo. Ma più un ETP si affida alle opzioni put anziché alle azioni, minore può essere la parte del rialzo che riesce a catturare.
Cosa abbiamo rilevato analizzando 134 fondi a reddito da opzioni su singoli titoli
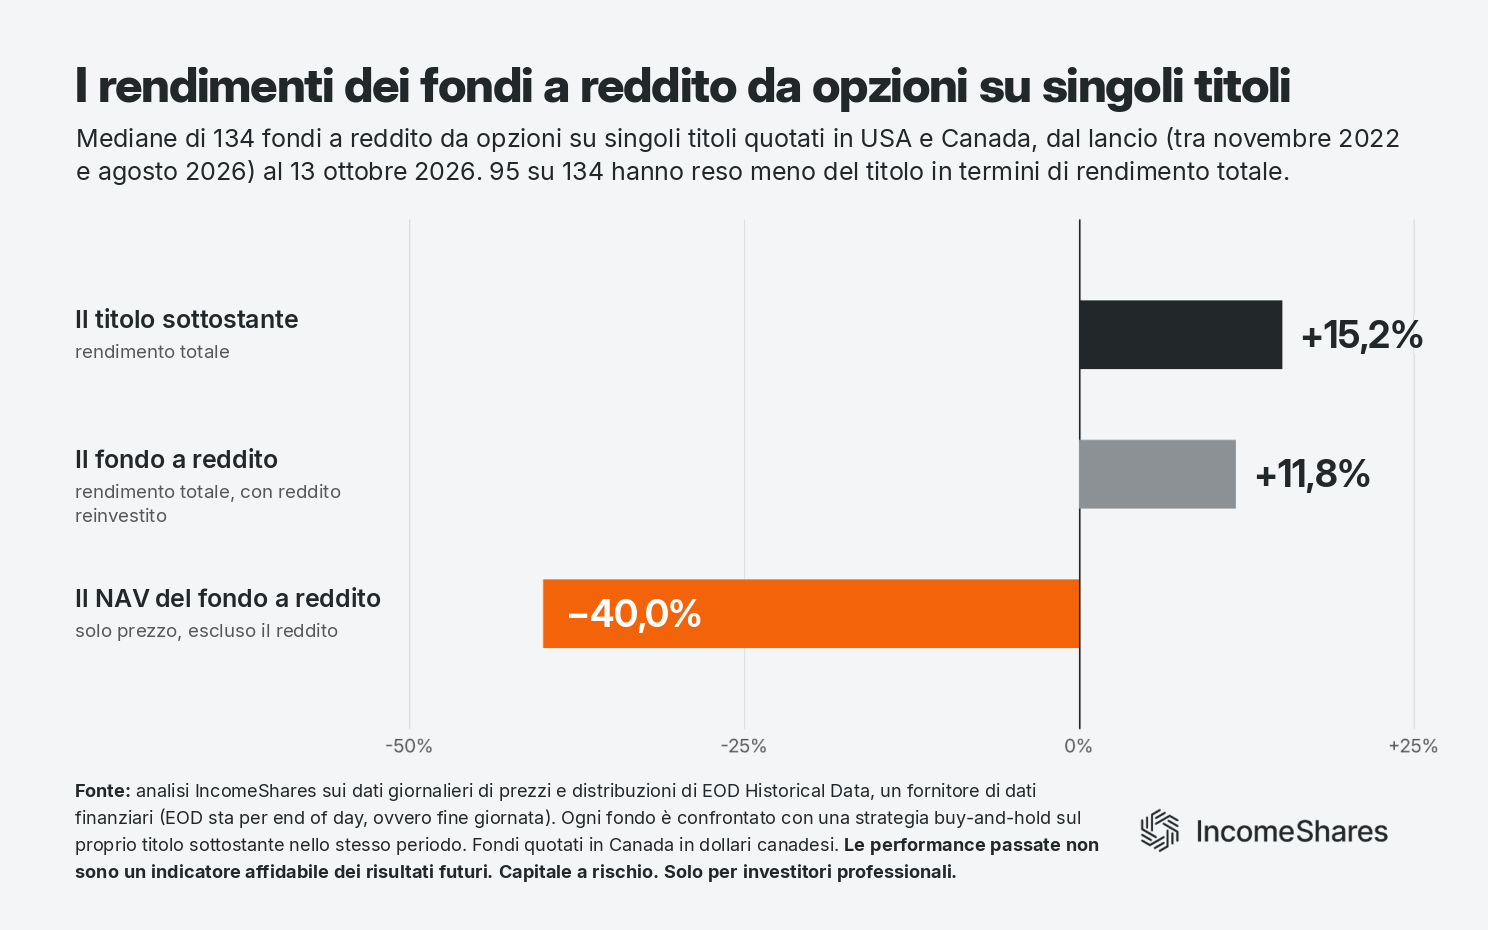
Abbiamo inoltre analizzato 134 fondi a reddito da opzioni su singoli titoli, di otto emittenti negli Stati Uniti e in Canada. Abbiamo confrontato ciascun fondo con il proprio titolo dal lancio fino al 13 ottobre 2026, data in cui abbiamo condotto lo studio. I fondi sono stati lanciati tra novembre 2022 e agosto 2026, e la metà era operativa da meno di un anno.
Dati: prezzi e distribuzioni giornalieri di EOD Historical Data, un fornitore di dati finanziari (EOD sta per end of day, ovvero fine giornata). Tutti i valori sono mediani, cioè il fondo che si colloca a metà, così da non essere distorti da pochi fondi con risultati estremi.
Con il reddito reinvestito, il rendimento totale del fondo mediano è stato dell’11,8%, mentre il rendimento totale mediano dei titoli è stato del 15,2%. In totale, 95 dei 134 fondi hanno reso meno del proprio titolo in termini di rendimento totale. Il valore patrimoniale netto (NAV) è andato peggio, con un rendimento mediano del NAV pari a -40,0%. E 108 dei 134 fondi avevano un NAV inferiore a quello del lancio, come mostra il grafico seguente.
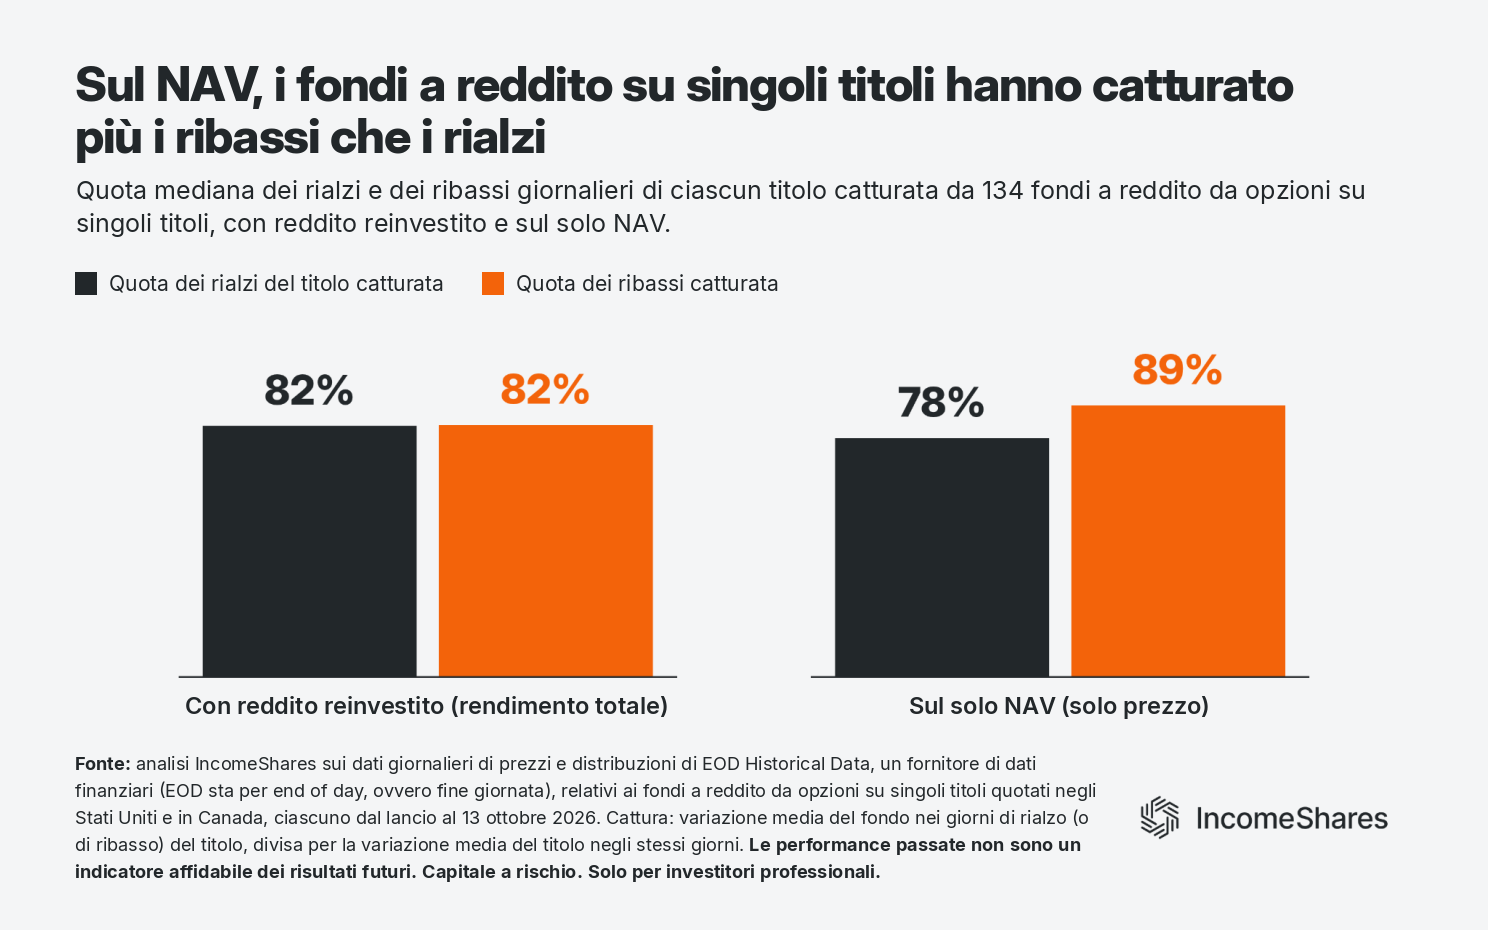
Parte di questo calo del NAV dipende dal reddito stesso, perché ogni distribuzione riduce il NAV di un fondo. Ma sul NAV i fondi hanno anche catturato il 78% dei rialzi del proprio titolo, a fronte dell’89% dei ribassi. Con il reddito reinvestito ne hanno catturato l’82% in entrambe le direzioni, come mostra il grafico seguente. Nel tempo, questa cattura asimmetrica sul NAV può accentuare l’erosione del NAV.
Perché apportiamo queste modifiche proprio ora
Come mostra la tabella seguente, i nostri ETP su singoli titoli sono cambiati due volte da quando abbiamo lanciato i primi nel 2024. Ogni volta l’obiettivo è stato catturare una parte maggiore del rialzo di ciascun titolo, continuando a generare reddito da opzioni.
I motivi per cui apportiamo queste modifiche solo ora sono tre.
Primo, in precedenza i nostri ETP non potevano vendere opzioni su altri asset. Fino al 2 novembre ogni ETP poteva vendere opzioni solo sul proprio sottostante. Le sue opzioni put dovevano inoltre avere un prezzo di esercizio pari o superiore al prezzo di mercato dell’asset. L’avviso del 29 ottobre modifica queste regole a partire dal 2 novembre.
Secondo, individuare l’approccio giusto ha richiesto tempo. Utilizziamo la strategia cash-secured put plus equity da oltre un anno e abbiamo studiato altri fondi a reddito da opzioni. Abbiamo poi sottoposto a backtest diversi approcci sul sottostante di ciascun ETP, cioè abbiamo verificato come avrebbero funzionato sui dati storici. Questo ci ha aiutato a individuare l’approccio che riteniamo possa funzionare meglio.
Terzo, i market maker che quotano i prezzi di acquisto e di vendita dei nostri ETP hanno bisogno di tempo per adeguarsi a ogni modifica. Per questo introduciamo le modifiche gradualmente, un ETP alla volta, anziché cambiare tutti gli ETP nello stesso giorno.
Cosa significa l’aggiornamento della strategia IncomeShares per gli investitori
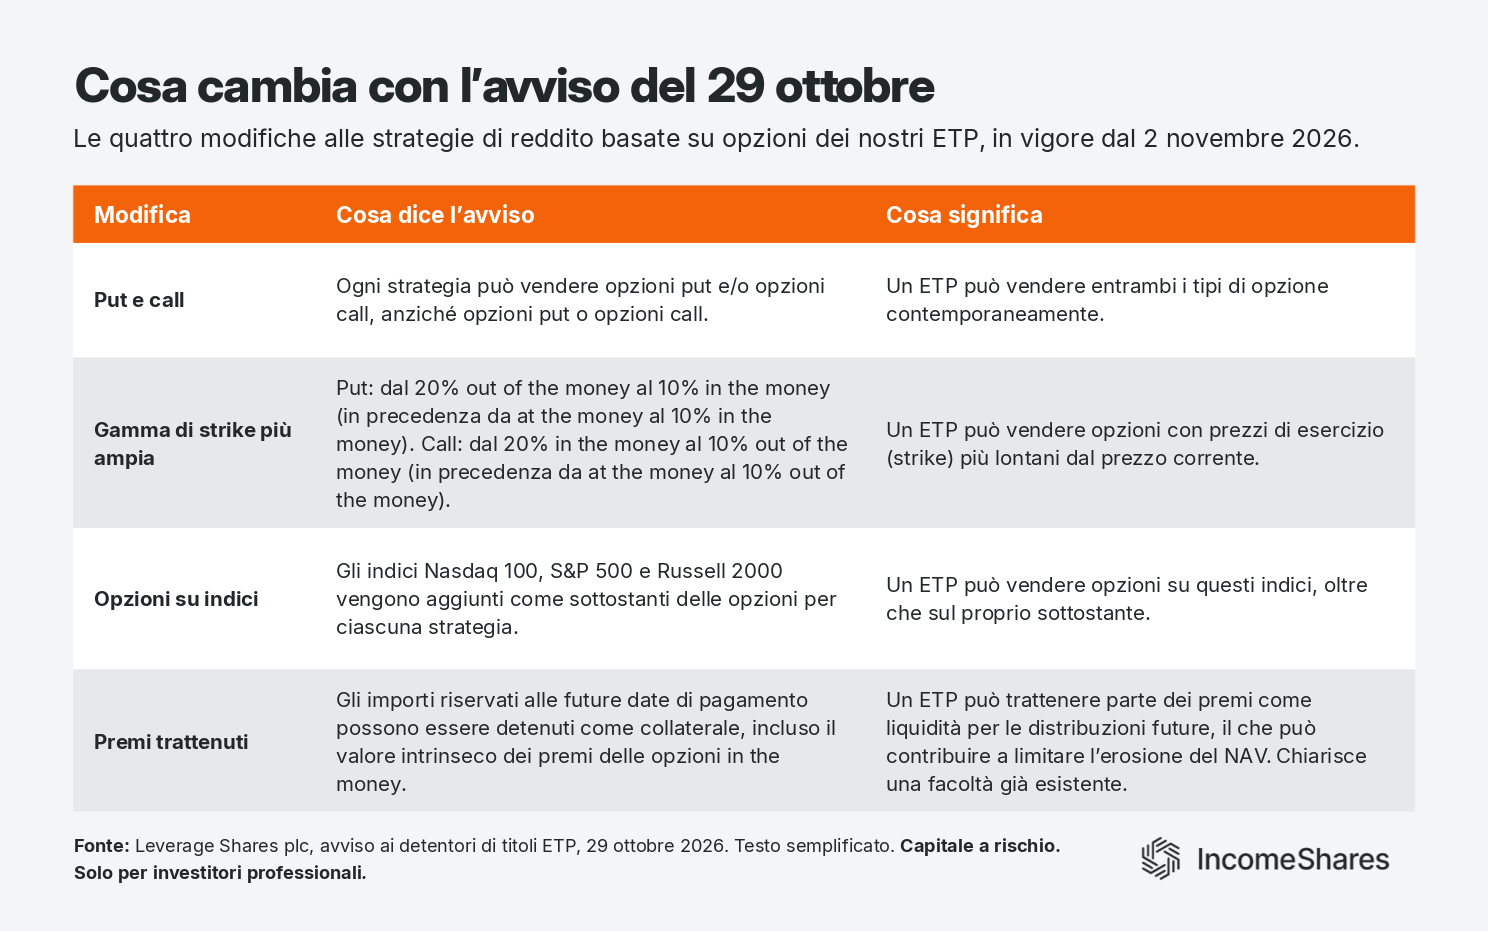
L’avviso del 29 ottobre offre ai nostri ETP maggiore flessibilità nel modo in cui generano reddito da opzioni. Stabilisce cosa può fare ciascun ETP, non cosa farà da subito. La tabella seguente illustra le quattro modifiche.
Ogni ETP può ora vendere contemporaneamente opzioni put e call e utilizzare una gamma più ampia di prezzi di esercizio. Può inoltre vendere opzioni su Nasdaq 100, S&P 500 e Russell 2000. Infine, può trattenere parte dei premi come liquidità per contribuire al pagamento delle distribuzioni future.
Quest’ultima modifica può contribuire a limitare l’erosione del NAV. Una parte del premio di un’opzione in the money è il suo valore intrinseco, cioè ciò che l’opzione vale già per l’acquirente. L’ETP potrebbe aver bisogno di quel denaro per coprire l’opzione, quindi trattenerlo può aiutare a proteggere il NAV.
Prevediamo di introdurre le modifiche gradualmente, un ETP alla volta, e i dettagli potrebbero cambiare strada facendo. La pagina prodotto di ciascun ETP mostra le posizioni attualmente detenute.
Continuiamo a puntare a pagare distribuzioni mensili. Il loro importo, però, potrebbe variare man mano che ciascun ETP passa al nuovo approccio, perché le opzioni su indici possono generare premi diversi. Il nuovo approccio comporta inoltre rischi diversi:
Se l’indice scende, l’ETP può perdere denaro sulle opzioni su indici, anche se il suo sottostante tiene.
In una fase di ribasso generalizzato dei mercati, l’indice e il sottostante dell’ETP possono scendere contemporaneamente.
Con una maggiore esposizione diretta al proprio sottostante, l’ETP può anche catturare una parte maggiore dei suoi ribassi.
Aggiornamento della strategia IncomeShares: domande frequenti
Che cos’è l’aggiornamento della strategia IncomeShares?
I nostri ETP che vendono opzioni put puntano ad avere una maggiore esposizione diretta al proprio sottostante, senza opzioni vendute su tale esposizione. La maggior parte del reddito da opzioni proverrebbe quindi da opzioni su indici azionari, anziché dal sottostante stesso. L’obiettivo è catturare una parte maggiore del rialzo del sottostante, continuando a pagare un reddito mensile
Perché state apportando queste modifiche?
Gli investitori ci hanno detto di volere una parte maggiore del rialzo del sottostante, non solo reddito. Un ETP che vende opzioni put sul proprio sottostante può perdere, su quelle opzioni, gran parte di un rialzo. Una maggiore esposizione diretta al sottostante punta ad attenuare questo effetto.
Perché apportate queste modifiche solo ora?
Fino al 2 novembre i nostri ETP potevano vendere opzioni solo sul proprio sottostante. Inoltre, individuare l’approccio giusto ha richiesto tempo. Abbiamo utilizzato la strategia cash-secured put plus equity per oltre un anno, studiato altri fondi e sottoposto a backtest diversi approcci. Questo ci ha aiutato a individuare l’approccio che riteniamo possa funzionare meglio. Anche i market maker che quotano i prezzi dei nostri ETP devono adeguarsi a ogni modifica, per questo le introduciamo gradualmente.
Quali ETP cambieranno?
I nostri ETP che vendono opzioni put, come i nostri ETP su singoli titoli e i nostri ETP su S&P 500 e Nasdaq 100. I nostri ETP basket, come il Magnificent 7 Options ETP, detengono altri ETP IncomeShares, quindi potrebbero cambiare di conseguenza.
Il Gold+ Yield ETP, il Silver+ Yield ETP e il 20+ Year Treasury Options ETP cambieranno?
Per ora no. Questi tre ETP vendono covered call e al momento ci concentriamo sugli ETP che vendono opzioni put. Non possiamo escludere modifiche in futuro, ma se cambierà qualcosa ti informeremo.
Devo fare qualcosa?
No, non devi fare nulla. Le tue quote dell’ETP restano invariate e le modifiche avvengono all’interno di ciascun ETP.
Quando cambierà il mio ETP?
Prevediamo di introdurre le modifiche gradualmente, un ETP alla volta, e i dettagli potrebbero cambiare strada facendo. La pagina prodotto di ciascun ETP mostra le posizioni attualmente detenute.
Quanta esposizione diretta al sottostante avrà ciascun ETP?
Potrebbe variare da un ETP all’altro e cambiare man mano che introduciamo le modifiche. La pagina prodotto di ciascun ETP mostra le posizioni attualmente detenute.
Il mio reddito mensile cambierà?
Continuiamo a puntare a pagare distribuzioni mensili. Il loro importo, però, potrebbe variare man mano che ciascun ETP passa al nuovo approccio e in base alle condizioni di mercato. Continueremo a pubblicare ogni mese le distribuzioni come di consueto.
Le opzioni su indici genereranno premi inferiori?
Spesso sì. Un indice di solito si muove meno di un singolo titolo, quindi le opzioni su di esso tendono a generare premi più contenuti. Ma il premio di un’opzione put in the money non è interamente reddito: una parte è valore intrinseco, che l’ETP potrebbe dover utilizzare per coprire l’opzione. Nel nostro sondaggio di ottobre, l’80% degli investitori ha dichiarato che accetterebbe un reddito leggermente inferiore in cambio di una parte maggiore del rialzo del sottostante.
Il nuovo approccio comporta nuovi rischi?
Sì. Se un indice scende, l’ETP può perdere denaro sulle opzioni su indici, anche se il suo sottostante tiene. E con una maggiore esposizione diretta al sottostante, l’ETP può anche catturare una parte maggiore dei ribassi di quell’asset.
Gli ETP utilizzeranno futures?
Alcuni potrebbero farlo, principalmente per l’esposizione agli indici. Questo non li rende ETP a leva: ciascuno punta a offrire un’esposizione al proprio sottostante, non un multiplo della sua variazione giornaliera.
Perché il Russell 2000?
Il Russell 2000 comprende circa 2.000 società statunitensi di minori dimensioni. Le grandi società tecnologiche rappresentano una quota rilevante dell’S&P 500 e del Nasdaq 100, quindi il Russell 2000 non si muove di pari passo con questi indici. Inoltre, le società più piccole tendono a muoversi più di quelle grandi. Per questo le opzioni sul Russell 2000 tendono a generare premi più elevati rispetto a quelle sull’S&P 500.
Il nuovo approccio è stato sottoposto a backtest?
Sì. Abbiamo sottoposto a backtest diversi approcci sul sottostante di ciascun ETP, per individuare quello che riteniamo possa funzionare meglio. Un backtest, però, si basa su operazioni ipotetiche su dati storici e non è un indicatore affidabile dei risultati futuri. Per questo non ne pubblichiamo i risultati.
Cosa ha cambiato l’avviso del 29 ottobre?
Consente a ciascun ETP di vendere contemporaneamente opzioni put e call e di utilizzare una gamma più ampia di prezzi di esercizio. Ogni ETP può inoltre vendere opzioni su Nasdaq 100, S&P 500 e Russell 2000. Infine, l’avviso conferma che ciascun ETP può trattenere parte dei premi come liquidità per contribuire al pagamento delle distribuzioni future.
Punti chiave
Questo aggiornamento della strategia IncomeShares punta ad aiutare i nostri ETP che vendono opzioni put a catturare una parte maggiore del rialzo del proprio sottostante. Continuiamo a puntare a pagare un reddito mensile.
Il piano prevede di dare a ciascun ETP una maggiore esposizione diretta al proprio sottostante e di ottenere la maggior parte del reddito da opzioni da indici azionari.
Introduciamo le modifiche gradualmente, un ETP alla volta. Le opzioni su indici possono contribuire a diversificare il reddito, ma l’ETP può perdere denaro su di esse se l’indice scende.
Il tuo capitale è a rischio se investi. Potresti perdere l’intero investimento. Consulta l’avviso completo sui rischi qui.
Prodotti correlati:

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
55.11%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
42.59%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
42.59%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
23.03%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
42.17%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
44.15%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
30.03%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
51.86%

Strategia
Put garantita da liquidità + Azioni
Rendimento da
cedole
27.10%